宅建業を個人で開業するか、法人で開業するか?税務・信用力・免許取得のしやすさを行政書士が6項目で徹底比較【大阪の不動産開業者必読】
■ はじめに
「不動産業を始めようと思っているんですが、個人事業主として開業するのと、会社を設立して法人として開業するのと、どちらがいいですか?」——大阪府内で宅建業免許の取得を検討されている方から、この質問を最もよくいただきます。
「どちらが得か」という問いに対する答えは、事業規模・将来の展開方針・税務状況・資金力によって人それぞれ異なります。しかし、「宅建業(不動産業)」という業種には、一般的な個人・法人の比較とは別に、宅建業法特有の重要な注意点が存在します。
最も大切なのが「個人で免許を取得後に法人成りをしても、宅建業免許はそのまま引き継げない」という点です。個人免許は廃業し、法人として新規申請をやり直す必要があり、保証協会への再加入費用(60万円以上)や申請から免許交付までのブランク期間が発生します。この宅建業特有のリスクを知らずに「とりあえず個人で始めて、後で法人化すればいい」という選択をした結果、余計なコストと手間が生じるケースが後を絶ちません。
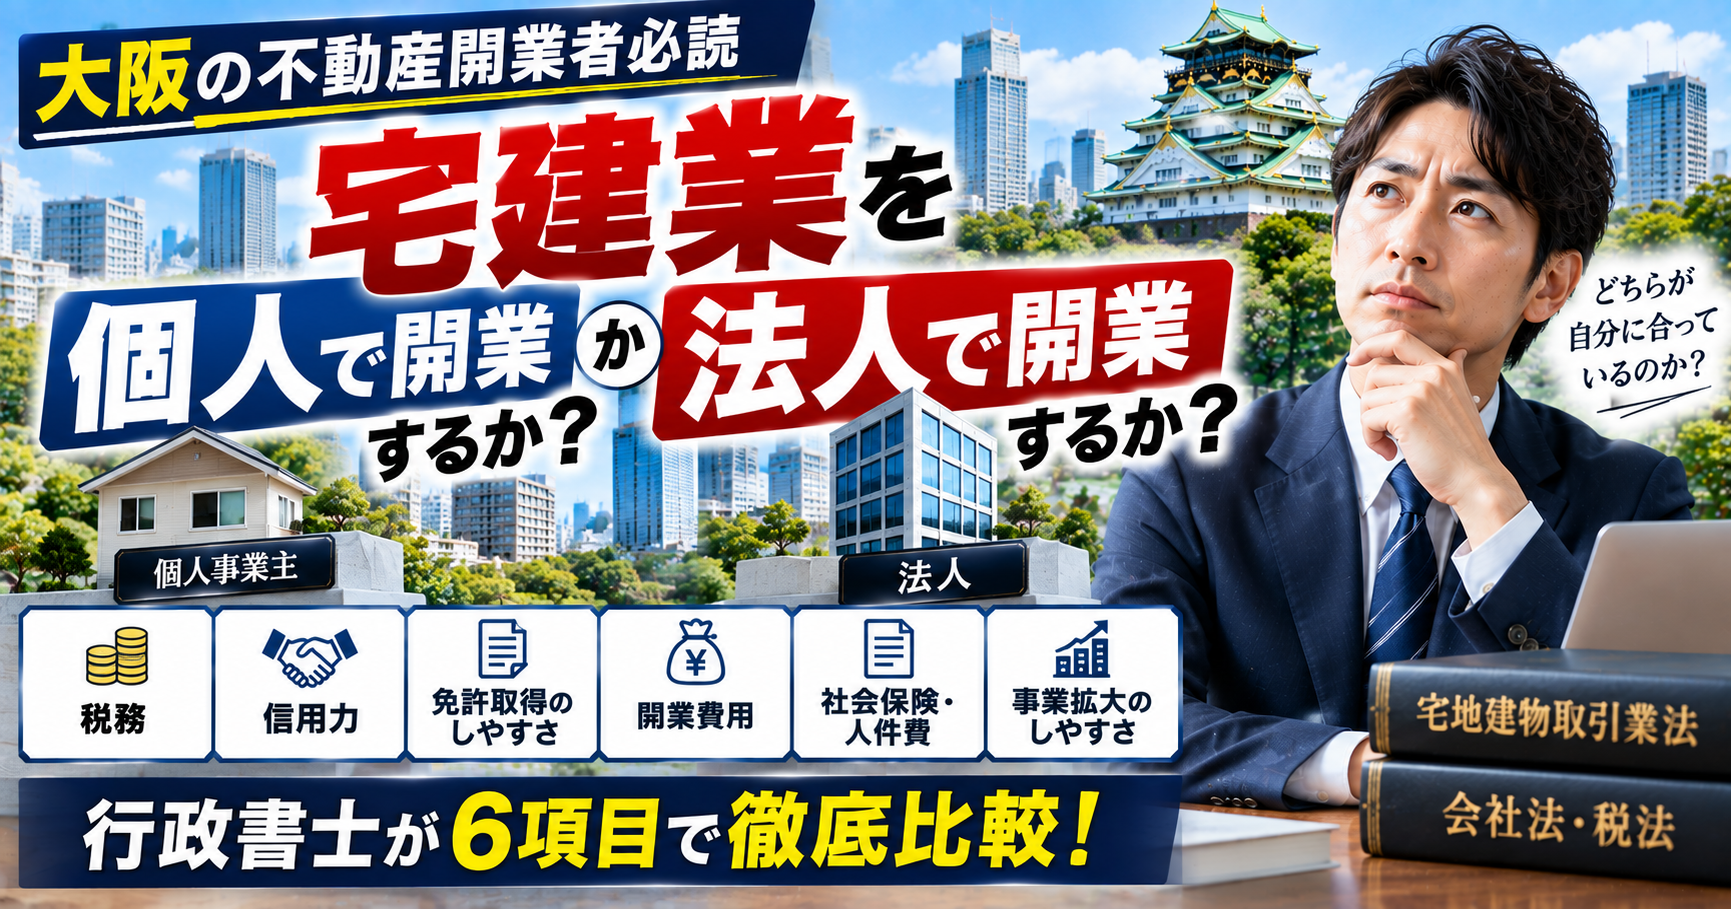
本記事では、大阪府内で宅建業の開業を検討されている方に向けて、個人開業・法人開業の違いを「税務」「信用力」「免許取得の手続き」「宅建士要件」「コスト」「将来の事業展開」の6つの観点から比較し、どちらが自分に向いているかを判断するための実践的な指針を提供します。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 宅建業特有の大前提——「個人免許」は法人成り時に引き継げない
比較に入る前に、宅建業ならではの絶対に知っておくべき前提をお伝えします。
通常の事業では、個人事業主が法人成り(法人化)をした場合、税務署への届出や契約の引き継ぎ等の手続きはあっても、「事業の継続性」という意味では比較的スムーズに移行できます。
しかし宅建業免許は違います。個人として取得した宅建業免許は、その個人(申請者)に対して交付されるものであり、法人格は別の「人格」です。そのため、個人事業主が法人を設立して宅建業を法人として行いたい場合は、個人の免許を廃業届で廃止したうえで、法人として一から新規申請を行う必要があります。
この際に発生する主なコストと手間は以下のとおりです。
・法人設立費用(登録免許税・定款認証費用等):株式会社で約20〜25万円程度
・宅建業免許の新規申請費用(登録免許税):33,000円
・保証協会への再加入費用:本店60万円以上(営業保証金供託の場合は1,000万円)
・法人設立から免許交付までのブランク期間:最低でも1〜2ヶ月
個人で免許を取得し、軌道に乗ってから法人化しようと考えている方は、この「再取得コストとブランク期間」を最初から計算に入れておく必要があります。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較①【税務】——利益800万円が個人・法人の分岐点
宅建業の開業形態を選ぶうえで、最も現実的な判断基準のひとつが税負担です。
【個人(個人事業主)の場合】
個人事業主に課される所得税は「超過累進課税」です。所得が増えるほど税率が高くなり、住民税(一律10%)と合わせると最高税率は約55%に達します。
主な税率の目安は以下のとおりです。
・課税所得195万円以下:所得税率5%(住民税と合計15%程度)
・課税所得195万〜330万円:所得税率10%(合計20%程度)
・課税所得330万〜695万円:所得税率20%(合計30%程度)
・課税所得695万〜900万円:所得税率23%(合計33%程度)
・課税所得900万〜1,800万円:所得税率33%(合計43%程度)
・課税所得1,800万円超〜:所得税率40〜45%(合計50〜55%程度)
また、個人事業主の赤字(純損失)の繰越控除は「3年間」です。
【法人(株式会社等)の場合】
法人税の実効税率は、中小法人(資本金1億円以下)の場合、所得800万円以下の部分は約22〜23%程度、800万円超の部分は約34〜35%程度です(法人税・地方法人税・法人住民税・法人事業税等を合算した実効税率)。
また法人は赤字(欠損金)の繰越控除が「10年間」可能であり、開業初期の赤字を長期間にわたって将来の利益と相殺できます。
さらに法人では、代表者に「役員報酬」として給与を支払うことで「給与所得控除」が適用され、個人事業主よりも所得を効率的に分散できます。配偶者や家族を役員にして報酬を分散させることも可能です。
【税務上の判断基準】
一般的に、年間の事業所得(利益)が約800万円を超えるようになると、法人のほうが税負担を抑えやすくなるといわれています。開業初期で利益が少ない段階では個人事業主のほうが税負担が軽い場合もありますが、不動産仲介業で軌道に乗ってきた段階では、法人化による節税効果が大きくなります。
ただし、法人には赤字でも「法人住民税の均等割(最低7万円/年)」が課されます。売上がゼロの年でも税金がかかる点は個人事業主と異なるデメリットです。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較②【信用力】——取引先・金融機関からの信頼度の差
不動産業における「信用力」は、売上に直結する重要な要素です。
【個人(個人事業主)の場合】
個人事業主は登記情報が公開されないため、取引相手が信用情報を確認しにくい面があります。大手デベロッパー・ゼネコン・金融機関・REITの資産運用会社等、法人との取引を重視する相手に対しては、個人事業主というだけで「信用面での壁」を感じさせてしまうケースがあります。
また、個人事業主は事業と個人の財産が分離されていないため、事業上のリスクが個人の財産にも直結します。大型取引を行う際の取引相手への安心感という点でも、法人に劣ります。
【法人の場合】
法人は法務局に登記されており、第三者が登記事項証明書(謄本)で資本金・役員構成・事業目的等を確認できます。情報の透明性が高く、取引相手に「ちゃんとした会社」という安心感を与えやすい点が大きなメリットです。
金融機関からの融資においても、法人のほうが審査上有利になるケースが多くあります。特に事業規模を拡大したい、レバレッジを効かせて投資用不動産を購入したいという場合は、法人格の有無が大きな差になります。
宅建業界では、取引相手(売主・買主・建設会社・管理会社等)が大企業や上場企業であるケースも多く、「法人格があること」が取引の入口条件になるケースもあります。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較③【宅建業免許取得の手続き】——個人のほうがシンプル、ただし法人は定款に注意
【個人(個人事業主)の場合】
個人として宅建業免許を取得する場合、申請者は個人(代表者本人)です。法人設立の手続きが不要なため、免許申請の準備に専念できます。
必要書類も法人と比べてシンプルで、身分証明書・略歴書・事務所の賃貸借契約書・専任の宅建士証の写し等が主な書類です。
ただし個人免許の注意点として、「免許はあくまでも申請者個人に帰属する」ため、後から法人化する際に免許の引き継ぎができないという前述のデメリットがあります。
【法人の場合】
法人として免許を取得する場合は、会社設立(登記)が先決です。株式会社の設立には以下のステップが必要です。
①定款の作成と公証人による認証(費用:約5万円)
②資本金の払込(最低1円から可能だが、実務上は100万円以上を推奨)
③法務局への設立登記申請(登録免許税:最低15万円)
特に宅建業免許を取得するための法人設立においては、定款の「事業目的」への宅建業に関する記載が必須です。「宅地建物取引業」または「宅地若しくは建物の売買、交換若しくは貸借の代理若しくは媒介」等の文言が定款の目的欄に記載されていなければ、免許申請の段階で定款変更(株主総会決議+法務局登記)が必要になります。この作業には1〜2週間程度の時間がかかりますので、設立時から適切な目的を記載しておくことが重要です。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較④【専任の宅建士の要件】——代表者が宅建士を兼任できるかが鍵
宅建業免許を取得するためには、事務所に「専任の宅地建物取引士(宅建士)」を配置する必要があります(業務に従事する者5人に1人以上)。
【個人(個人事業主)の場合】
代表者(個人事業主本人)が宅建士資格を持っている場合は、自らが専任の宅建士を兼任することができます。1人で開業する場合は代表者自身が専任の宅建士を兼任するケースが多く、追加コストが発生しません。
【法人の場合】
法人代表者(代表取締役等)が宅建士資格を持っており、かつその事務所に常勤している場合は、代表者自身が専任の宅建士を兼任できます。
ただし、代表者が複数の会社を掛け持ちしている場合や、他の営業所を兼務している場合は「常勤性」の要件を満たさないとして、専任の宅建士として認められないケースがあります。
代表者が宅建士資格を持っていない法人の場合は、宅建士資格を持つ従業員を雇用するか、外部から専任の宅建士を招聘する必要があります。宅建士を雇用する場合は人件費が追加コストとなる点に注意が必要です。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較⑤【初期コストと維持コスト】——個人のほうが安く始められる
【初期コスト比較】
《個人開業の場合》
・開業届の提出:無料
・宅建業免許申請(登録免許税):33,000円
・保証協会加入(弁済業務保証金分担金):本店60万円+入会金等
・事務所の初期費用(敷金・礼金・内装等):物件による
・合計目安:70〜100万円程度(事務所費用を除く)
《法人開業の場合》
・会社設立費用(定款認証・登録免許税等):約20〜25万円
・宅建業免許申請(登録免許税):33,000円
・保証協会加入(弁済業務保証金分担金):本店60万円+入会金等
・事務所の初期費用:物件による
・合計目安:90〜130万円程度(事務所費用を除く)
【維持コスト比較】
《個人事業主に特有のコスト》
・国民健康保険料・国民年金(社会保険なし)
・確定申告の費用(自分で行う場合は無料だが、税理士委託の場合は年間15〜30万円程度)
《法人に特有のコスト》
・社会保険料(健康保険+厚生年金:報酬の約30%、会社と役員が折半)
・法人住民税の均等割:最低7万円/年(赤字でも課税)
・税理士・会計士への顧問料:月額2〜5万円程度(法人は記帳・決算の複雑さから専門家依頼が一般的)
・役員登記の変更コスト:役員変更のたびに登録免許税1万円
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 比較⑥【将来の事業展開】——スケールするなら法人が有利
【個人(個人事業主)の場合】
個人事業主は、従業員の雇用・事業規模の拡大という観点で、法人に比べてハードルが高い側面があります。求人活動においても「法人の求人」と「個人事業主の求人」では応募者に与える印象が異なり、優秀な人材の採用に影響することがあります。
また、将来的に事業を引き継ぐ(事業承継)際にも、個人事業の場合は「廃業+新規開業」という形をとらざるを得ないケースがあり、宅建業免許の引き継ぎができないという制約が再び問題になります。
【法人の場合】
法人は株式(または出資持分)の譲渡によって事業承継が可能です。また、将来的に複数拠点(支店)を設ける場合・複数名の宅建士を配置する場合・融資を受けて不動産を購入する場合、いずれも法人のほうが対応しやすい体制です。
社会的信用力の高さから求人活動も行いやすく、スタッフを増員して組織として事業を拡大していく場合は法人形態が圧倒的に有利です。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 結論——こんな方は個人開業、こんな方は法人開業がおすすめ
行政書士キャリアから、開業形態選択のおすすめポイントをまとめます。
【個人開業をおすすめする方】
・当面は1人で小規模に営業したい
・初期費用を最小限に抑えたい
・利益が年間800万円以下の見込みである
・将来的に法人化する予定はない(または長期的にない)
・まず免許を取得してから事業の方向性を見極めたい
【法人開業をおすすめする方】
・最初から組織として本格的に営業したい
・大手企業・金融機関・上場企業との取引を見込んでいる
・従業員・スタッフを雇用して事業を展開したい
・利益が年間800万円を超える見込みである
・将来的に複数の支店を設けるなど事業拡大を目指している
・融資を活用して不動産投資も視野に入れている
最も避けるべきのは「個人で始めてすぐに法人化する」ケースです。この場合、免許の再取得コストと手間が二重にかかります。最初から将来の展開を見据えて開業形態を決定することが最善の判断です。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ 行政書士・税理士との連携で開業をスムーズに
宅建業の開業には、大きく分けて2つの専門家のサポートが有効です。
【行政書士の役割】
・宅建業免許(個人・法人)の申請書類作成・提出代行
・法人設立に必要な定款の作成(宅建業の事業目的を正確に記載)
・保証協会加入手続きのサポート
・変更届・更新申請等の継続的な手続き管理
【税理士の役割】
・個人・法人どちらが節税上有利かのシミュレーション
・法人設立後の記帳・決算・法人税申告
・役員報酬の最適な設定
・融資・資金調達のサポート
当事務所(アドバンスリンク行政書士事務所)では、宅建業免許の申請から法人設立のサポートまで対応しており、税務については提携税理士と連携してワンストップでサポートする体制を整えております。「個人と法人のどちらで始めるべきか、専門家に相談してから決めたい」という方は、ぜひお気軽にご連絡ください。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ まとめ
宅建業を個人で開業するか、法人で開業するかは、税務・信用力・コスト・将来の事業展開の観点から総合的に判断する必要があります。一般的な比較に加えて、「個人免許は法人成り時に引き継げない(新規申請が必要)」という宅建業特有の制約を必ず頭に入れておいてください。
年間利益が800万円を超える見込みがある方・組織として事業を拡大したい方・大手企業との取引を見込む方には法人開業を、初期コストを抑えて小規模に始めたい方・将来的な法人化を長期的に考えていない方には個人開業をおすすめします。
どちらの形態を選ぶにしても、定款の目的記載・専任の宅建士の要件・保証協会加入のタイミング等、宅建業法特有の要件を正確に把握したうえで開業準備を進めることが、スムーズな開業への近道です。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ お問い合わせ・ご相談
アドバンスリンク行政書士事務所では、大阪府内での宅建業免許の取得(個人・法人問わず)に関するご相談を承っております。会社設立から宅建業免許申請・保証協会加入まで一括してサポートする体制を整えており、提携税理士との連携で「個人か法人か」の最適な選択についても一緒に検討いたします。
「個人と法人のどちらで開業すべきか悩んでいる」「法人設立と宅建業免許申請を同時に進めたい」「税務面の相談も含めてワンストップで任せたい」——どのようなご相談でも初回は無料で承っております。お気軽にお問い合わせください。
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
■ SEO対策キーワードリスト
・宅建業 個人 法人 どちら 大阪
・宅建業免許 個人 法人 比較 大阪
・不動産開業 個人 法人 メリット デメリット 大阪
・宅建業 法人設立 大阪 行政書士
・宅建業 個人開業 メリット デメリット
・宅建業 法人開業 メリット デメリット
・宅建業免許 個人 法人 切り替え 再取得
・宅建業 法人成り 免許 引き継ぎ できない
・不動産業 個人 法人 税金 比較
・宅建業 法人 定款 目的 記載
・宅建業 個人 法人 どちら 得 税務
・宅建業 代表者 宅建士 兼任
・不動産開業 法人設立 費用 大阪
・宅建業免許 法人 行政書士 大阪
・宅建業免許 個人から法人 切り替え 費用 大阪
・宅建業 個人開業 後 法人化 免許 再取得 必要
・宅建業免許 法人 定款 目的 宅地建物取引業 記載
・不動産業 個人 法人 税金 800万円 比較
・宅建業 個人事業主 法人化 メリット デメリット
・宅建業免許 法人設立 同時 大阪 行政書士
・不動産会社 設立 宅建業免許 大阪 費用 期間
・宅建業 個人 法人 赤字 繰越 違い 3年 10年
・宅建業免許 代表者 宅建士 兼任 条件 大阪
・不動産開業 法人 税理士 行政書士 連携 大阪
- 宅建業免許の更新を忘れたら一発アウト!有効期間5年・申請期間は90日前〜30日前の意味と、期限切れの致命的なリスクを行政書士が徹底解説【大阪版】
- 【大阪の不動産開業者必読】宅建業免許の「事務所要件」を徹底解説!自宅でも開業できる?大阪府の実例付き
この記事を書いた人

関連記事
-
 【大阪の不動産開業者必読】宅建業免許の「事務所要件」を徹底解説!自宅でも開業できる?大阪府の実例付き
-
宅建業免許の更新を忘れたら一発アウト!有効期間5年・申請期間は90日前〜30日前の意味と、期限切れの致命的なリスクを行政書士が徹底解説【大阪版】
-
宅建業免許って何?取らないとどうなる?「免許不要」の誤解と罰則(最大3年の拘禁刑・法人は1億円罰金)を行政書士が徹底解説【大阪版】
-
【不動産業者必見】専任の宅地建物取引士が退職したらどうなる?設置要件と対応策を行政書士が徹底解説
-
【知らずに出店すると危険】大阪府知事免許から大臣免許へ!他府県に営業所を新設する際の手続きと注意点を徹底解説
-
【要注意】宅建業免許で意外と多い“定款目的NG”とは?不動産業で必要な定款の書き方を行政書士が解説
-
【完全解説】宅建業免許の事務所要件とは?自宅・シェアオフィスはOK?審査ポイントを行政書士が解説
-
【完全解説】宅建業免許の変更届とは?提出期限・必要書類・出し忘れのリスクを行政書士が解説