【大阪府・記載例】No.10「建設業用財務諸表① 貸借対照表(様式第十五号)」の書き方」|新規申請を記入例付きでわかりやすく解説
建設業許可の申請では、会社の決算書を建設業法で定められた様式(建設業用財務諸表)に作り直して提出します。税務署に提出した確定申告書に添付した決算報告書は、そのままでは使えません。
建設業用財務諸表は「建設業財務諸表」とも呼ばれ、法人の場合は様式第十五号〜第十七号の三で作成します。シリーズ1本目の今回は、貸借対照表(様式第十五号)の書き方を、建設業特有の勘定科目を中心に記載例付きで解説します。記載例は、大阪府の「建設業許可申請の手引き(令和8年3月改定版)」と財務諸表(法人)の記載例をもとに、当事務所が架空の会社データで作成したものです。
記載例の前提(架空の会社)
| 商号 | サンプル建設株式会社 |
|---|---|
| 決算日 | 令和8年3月31日(第5期) |
| 資本金 | 500万円 |
| 消費税 | 課税事業者・税抜処理 |
| 兼業 | あり(不動産賃貸業) |
まず押さえたい:建設業特有の勘定科目
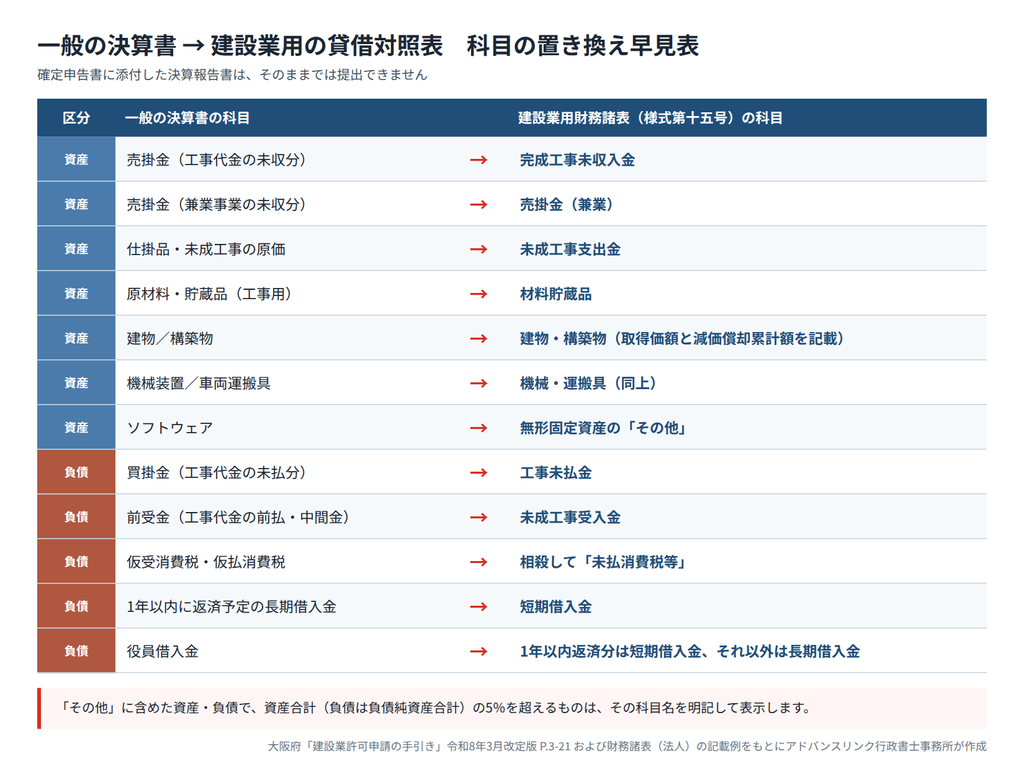
建設業用の貸借対照表では、一般の決算書とは違う勘定科目を使います。特に次の4つは、建設業の財務諸表に必ず出てくる代表的な科目です。
| 建設業用の科目 | 一般の決算書での呼び方 | 内容 |
|---|---|---|
| 完成工事未収入金 | 売掛金 | 完成した工事の代金のうち、まだ受け取っていないもの |
| 未成工事支出金 | 仕掛品 | まだ完成していない工事にかかった費用 |
| 工事未払金 | 買掛金 | 工事に係る費用の未払分 |
| 未成工事受入金 | 前受金 | 完成前の工事について受け取った前払金・中間金など |
貸借対照表の記載例
金額は千円単位で記載します。各合計は、円単位の合計額を端数処理して記載します。そのため、千円単位の数字を縦に足した金額と合計欄が一致しない場合があります。
資産の部
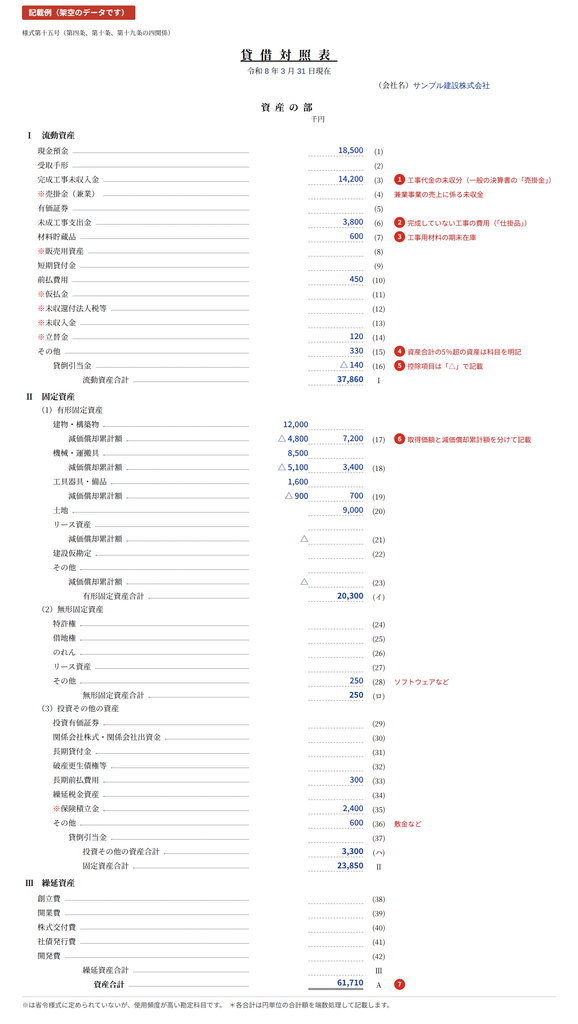
① 完成工事未収入金:完成した工事の代金の未収分です。一般の決算書の「売掛金」のうち、工事代金に係る部分をここに計上します。兼業事業(記載例では不動産賃貸業)の売上に係る未収金は、「売掛金(兼業)」として区別します。
② 未成工事支出金:決算日時点でまだ完成していない工事(仕掛工事)にかかった費用を計上します。
③ 材料貯蔵品:工事用の材料などの期末在庫を計上します。
④ その他:様式に科目がない資産は「その他」に含めます。ただし、その金額が資産合計の5%を超えるものは、科目名を明記して表示します。記載例の「※立替金」「※保険積立金」のように、様式に定められていなくても使用頻度が高い科目は、科目を立てて表示します。
⑤ 貸倒引当金:資産から控除する項目なので、「△」を付けて記載します。
⑥ 有形固定資産:建物・構築物、機械・運搬具などは、取得価額と減価償却累計額を分けて記載し、その差額(帳簿価額)を右側に記載します。
⑦ 資産合計:負債純資産合計と必ず一致します。
そのほか、受取手形・完成工事未収入金などの営業債権でも、相手の倒産などで回収できないことが明らかなものは、投資その他の資産の「破産更生債権等」に振り替えます。また、繰延資産として計上できるのは、創立費・開業費・株式交付費・社債発行費・開発費の5科目に限られています。
負債・純資産の部
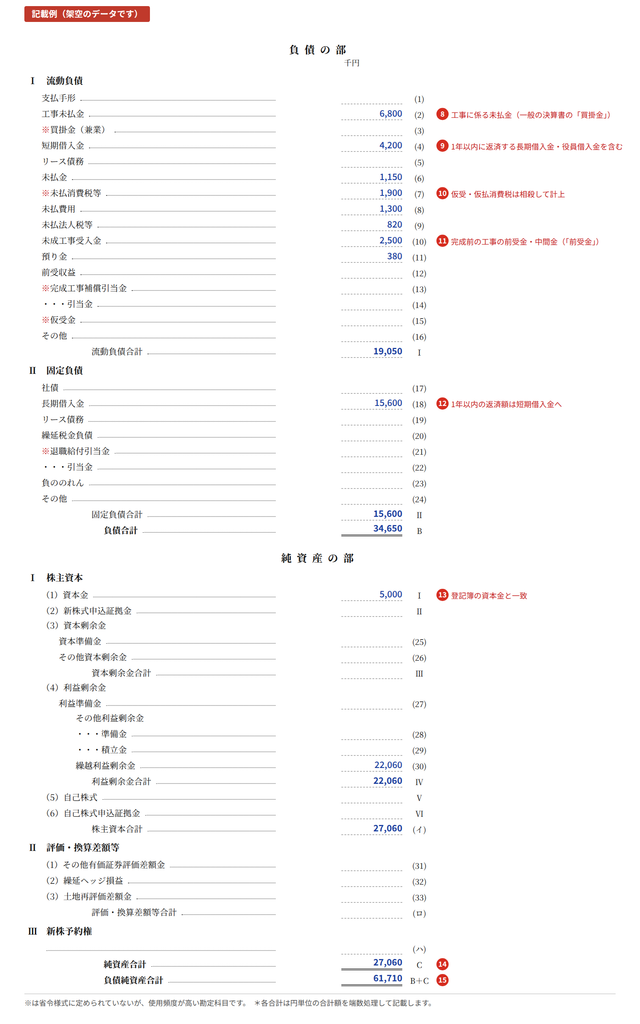
⑧ 工事未払金:工事に係る費用の未払分です。一般の決算書の「買掛金」のうち工事に係る部分のほか、下請業者などへの労務外注費の未払金もここに計上します。
⑨ 短期借入金:当座借越や手形借入金のほか、長期借入金のうち1年以内に返済するものもここに計上します。役員借入金も、1年以内に返済が見込まれるものは短期借入金とします。
⑩ 未払消費税等:税抜処理の場合、仮受消費税と仮払消費税は相殺して、差額を未払消費税等として計上します。
⑪ 未成工事受入金:完成前の工事について受け取った前払金・中間出来高の受取金などを計上します。一般の決算書の「前受金」のうち工事に係る部分です。
⑫ 長期借入金:返済期限が1年を超える借入金を計上します。1年以内の返済額は短期借入金として扱います。
⑬ 資本金:商業登記簿謄本の資本金の額と一致させます。
⑭ 純資産合計:建設業許可の財産的基礎(自己資本)の判断に使われる金額です(後述)。
⑮ 負債純資産合計:資産合計と必ず一致します。
負債でも、「その他」に含めたもので負債純資産合計の5%を超えるものは、科目名を明記して表示します。
貸借対照表と許可要件(財産的基礎)の関係
貸借対照表の数字は、許可要件のひとつである財産的基礎の確認にも使われます。新規申請では、原則として申請直前の決算期の財務諸表で判断します。
一般建設業の場合、要件を満たす方法のひとつが「自己資本の額が500万円以上であること」です。法人の自己資本は、貸借対照表の純資産の額をいいます。記載例では純資産合計が27,060千円なので、この基準を満たしています。
特定建設業の場合は、次のすべてに該当する必要があります。
- 欠損の額が資本金の額の20%を超えていないこと
- 流動比率(流動資産÷流動負債)が75%以上であること
- 資本金の額が2,000万円以上であること
- 自己資本の額が4,000万円以上であること
なお、新規設立の法人で決算期がまだ来ていない場合は、財務諸表に代えて創業時の財務諸表(開始貸借対照表)を作成します。
よくあるミス チェックリスト
- 確定申告書に添付した決算報告書をそのまま提出しようとしている
- 工事代金の未収分を「売掛金」のまま記載している(正しくは完成工事未収入金)
- 工事代金の前受金を「前受金」のまま記載している(正しくは未成工事受入金)
- 兼業事業の売掛金・買掛金を工事分と区別していない
- 有形固定資産を帳簿価額だけで記載し、減価償却累計額を記載していない
- 1年以内に返済する長期借入金を長期借入金に含めたままにしている
- 仮受消費税と仮払消費税を相殺していない
- 資産合計の5%を超える資産を「その他」にまとめている
- 資産合計と負債純資産合計が一致していない
関連記事
建設業用財務諸表の作成はアドバンスリンク行政書士事務所へ
建設業用財務諸表は、税理士が作成した決算書をもとに、建設業法の様式に合わせて科目を置き換えて作成します。新規申請だけでなく、毎年の決算変更届でも必要になる書類です。
アドバンスリンク行政書士事務所では、決算書からの建設業用財務諸表の作成をはじめ、大阪府知事の建設業許可の新規申請から決算変更届・各種変更届まで一貫してサポートしています。お気軽にご相談ください。
アドバンスリンク行政書士事務所
〒534-0023 大阪市都島区都島南通2-4-14 TSビル301号
TEL:06-7777-7821
このシリーズの記事一覧
第1部:新規許可申請(閲覧書類)
| No | 記事テーマ | 対象様式 | 手引き頁 |
|---|---|---|---|
| 1 | 【総論】大阪府の建設業許可申請に必要な書類一覧と綴じ方 | 申請区分別書類一覧・綴り方 | 3-2〜3-11 |
| 2 | 建設業許可申請書の書き方 | 様式第一号 | 3-12 |
| 3 | 役員等の一覧表の書き方 | 様式第一号 別紙一 | 3-13 |
| 4 | 営業所一覧表の書き方 | 別紙二(1) | 3-14 |
| 5 | 申請手数料とPOS納付用連絡票 | POS連絡票 | 3-15、3-43 |
| 6 | 工事経歴書の書き方 | 様式第二号 | 3-16 |
| 7 | 直前3年の工事施工金額の書き方 | 様式第三号 | 3-17 |
| 8 | 使用人数・誓約書の書き方 | 様式第四号・第六号 | 3-18、3-20 |
| 9 | 健康保険等の加入状況の書き方 | 様式第七号の三 | 3-19 |
| 10 | 建設業用財務諸表①貸借対照表 | 様式第十五号 | 3-21 |
| 11 | 建設業用財務諸表②損益計算書・注記表・附属明細表 | 様式第十六号〜十七号の三 | 3-22〜3-23 |
| 12 | 営業の沿革・主要取引金融機関名の書き方 | 様式第二十号・二十号の三 | 3-24〜3-25 |
第2部:新規許可申請(非閲覧書類)
| No | 記事テーマ | 対象様式 | 手引き頁 |
|---|---|---|---|
| 13 | 常勤役員等(経管)証明書の書き方 | 様式第七号 | 3-26〜3-27 |
| 14 | 常勤役員等+直接補佐者の証明書(ロ該当) | 様式第七号の二 | 3-28〜3-35 |
| 15 | 営業所技術者等証明書の書き方 | 様式第八号 | 3-36 |
| 16 | 実務経験証明書の書き方 | 様式第九号 | 3-37 |
| 17 | 指導監督的実務経験証明書(特定建設業) | 様式第十号 | 3-38 |
| 18 | 住所・生年月日に関する調書 | 様式第十二号・十三号 | 3-39〜3-40 |
| 19 | 営業所概要書の書き方 | 営業所概要書 | 3-41 |
| 20 | 委任状と窓口での本人確認 | 府規則様式第2号 | 3-42、6-35〜6-37 |
第3部:許可後の手続き
| No | 記事テーマ | 主な対象様式 | 変更届手引き頁 |
|---|---|---|---|
| 21 | 【総論】変更届の種類と提出期限(14日・30日・4か月)、郵送・投函BOX、綴り方 | ― | 0-2、1-1、5-1〜5-3 |
| 22 | 変更届の表紙の書き方 | 変更届表紙 | 1-2 |
| 23 | 【決算変更届①】必要書類一覧と表紙・変更届出書の書き方 | 決算変更届表紙、府規則様式第3号 | 4-1〜4-2 |
| 24 | 【決算変更届②】法人事業税納税証明書・事業報告書など添付書類の注意点 | 納税証明書、事業報告書 | 4-1 |
| 25 | 常勤役員等(経管)の変更届(イ該当) | 様式第22号の2、第7号 | 2-1〜2-7 |
| 26 | 常勤役員等+直接補佐者の変更届(ロ該当) | 様式第7号の2、第22号の3 | 2-8〜2-16 |
| 27 | 社会保険等の加入状況の変更届 | 様式第7号の3 | 2-29〜2-30 |
| 28 | 営業所技術者等の変更届(交代・追加・削除) | 様式第22号の2、第8号 ほか | 2-31〜2-41 |
| 29 | 令第3条の使用人(支店長等)の変更届 | 様式第22号の2 ほか | 2-42〜2-44 |
| 30 | 営業所の変更届(本店移転・支店新設) | 様式第22号の2 | 3-1〜3-6 |
| 31 | 商号・資本金の変更届 | 様式第22号の2 | 3-4〜3-5 |
| 32 | 役員等の変更届 | 様式第22号の2、別紙一 | 3-7、3-10 |
| 33 | 株主等の変更届 | 様式第22号の2 | 3-8〜3-11 |
| 34 | 廃業届(一部廃業・全部廃業) | 様式第22号の4 | 3-13〜3-15 |
| 35 | 建設業に係る訂正の届出書 | 府規則様式第4号 | 6-26〜6-27 |
- 【大阪府・記載例】No.6 工事経歴書(様式第二号)の書き方|新規申請を記入例付きでわかりやすく解説
- 【大阪府・記載例】No.11「建設業用財務諸表② 損益計算書・注記表・附属明細表」の書き方」|新規申請を記入例付きでわかりやすく解説
この記事を書いた人

関連記事
-
 大阪の建設キャリアアップシステム(CCUS)登録代行|アドバンスリンク行政書士事務所
-
【大阪の建設業許可】鋼構造物工事業とは?工事の範囲・許可要件・専任技術者の資格を行政書士が徹底解説【鉄骨工事・橋梁・屋外広告塔も対象の指定建設業】
-
【大阪の建設業許可】29業種を一覧で完全解説!自分の工事はどの業種?許可が必要な工事内容を行政書士がわかりやすくまとめました
-
【大阪府・記載例】No.35「建設業に係る訂正の届出書」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.34「廃業届(一部廃業・全部廃業)」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.33「株主等の変更届」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.32「役員等の変更届」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】31「商号・資本金の変更届(様式第22号の2)」|新規申請を記入例付きでわかりやすく解説