【大阪府・記載例】No.11「建設業用財務諸表② 損益計算書・注記表・附属明細表」の書き方」|新規申請を記入例付きでわかりやすく解説
建設業用財務諸表の解説、2本目は損益計算書(様式第十六号)と、それに付随する完成工事原価報告書、株主資本等変動計算書(様式第十七号)、注記表(様式第十七号の二)、附属明細表(様式第十七号の三)です。
貸借対照表と同じく、確定申告書に添付した決算報告書をそのまま提出することはできず、建設業法で定められた様式に作り直す必要があります。記載例は、大阪府の「建設業許可申請の手引き(令和8年3月改定版)」と財務諸表(法人)の記載例をもとに、当事務所が架空の会社データで作成したもので、前回の貸借対照表の記事と数字がつながっています。
記載例の前提(架空の会社)
| 商号 | サンプル建設株式会社 |
|---|---|
| 事業年度 | 令和7年4月1日〜令和8年3月31日(第5期) |
| 完成工事高 | 90,000千円(建築一式工事・内装仕上工事など) |
| 兼業 | あり(不動産賃貸業) |
| 消費税 | 課税事業者・税抜方式 |
損益計算書(様式第十六号)
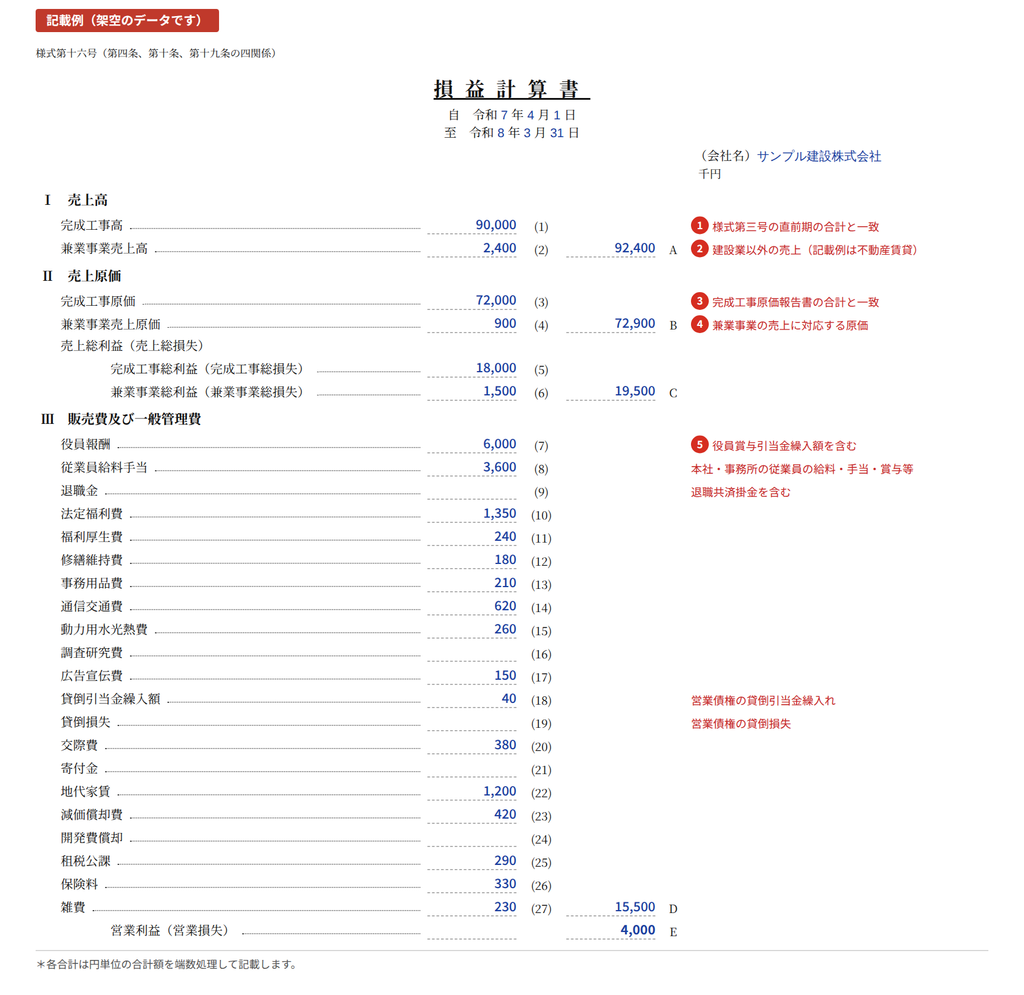
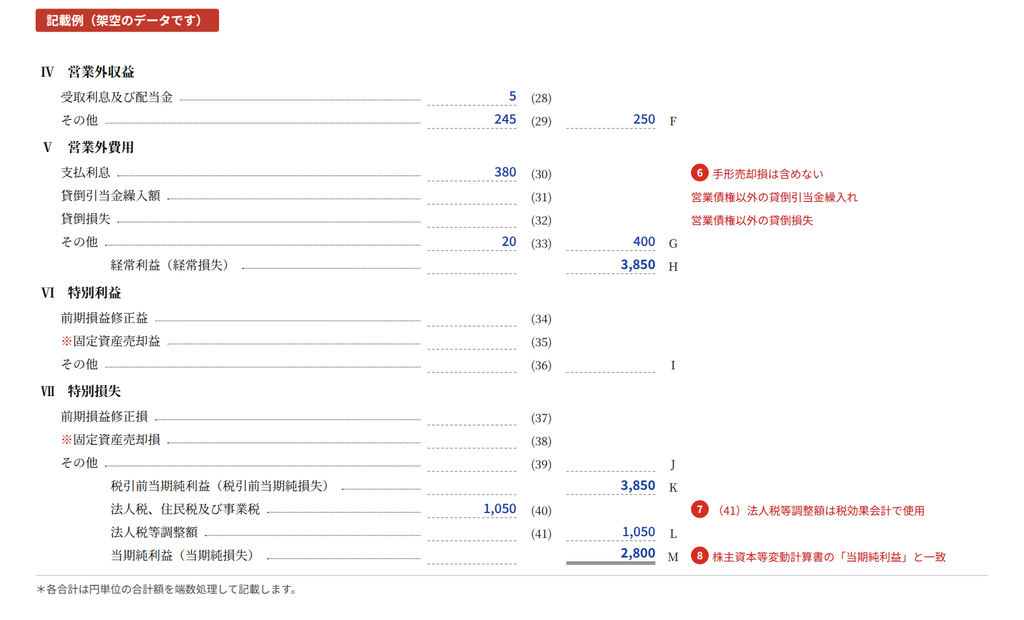
① 完成工事高:建設工事の売上高です。様式第三号(直前3年の工事施工金額)の直前期の合計額と一致させます。→ 様式第三号の書き方
② 兼業事業売上高:建設業以外の事業の売上高です。記載例では、不動産賃貸業の家賃収入を計上しています。完成工事高と兼業事業売上高は分けて記載し、売上原価・売上総利益も同じように分けます。
③ 完成工事原価:完成した工事にかかった原価です。後述の完成工事原価報告書の合計と一致します。
④ 兼業事業売上原価:兼業事業の売上に対応する原価を計上します。
⑤ 販売費及び一般管理費:本社・事務所の経費を、様式に定められた科目に振り分けて記載します。役員報酬には役員賞与引当金繰入額を含め、退職金には退職共済掛金を含めます。貸倒引当金繰入額・貸倒損失は、営業債権に係るものをここに計上します。
⑥ 支払利息:営業外費用の支払利息には、手形売却損を含めません。また、営業債権以外の貸倒引当金繰入額・貸倒損失は、営業外費用に計上します。
⑦ 法人税、住民税及び事業税:当期の法人税等を計上します。その下の法人税等調整額は、税効果会計を適用している場合に使用します。
⑧ 当期純利益:株主資本等変動計算書の「当期純利益」と一致します。
完成工事原価報告書
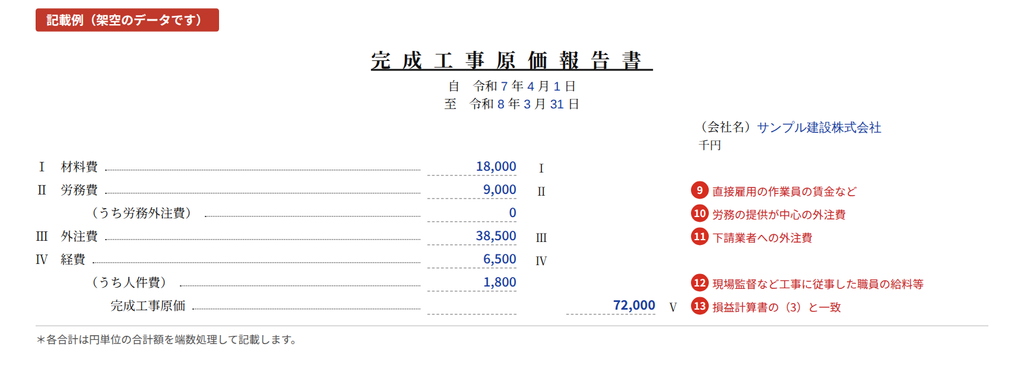
完成工事原価報告書は、損益計算書の完成工事原価の内訳を、材料費・労務費・外注費・経費の4つに分けて示す書類です。一般の決算書の「製造原価報告書」や「工事原価報告書」をもとに作成します。
⑨ 労務費:工事に従事した直接雇用の作業員の賃金などを計上します。
⑩ うち労務外注費:労務費のうち、労務の提供が中心となる外注費がある場合にその金額を記載します。記載例では該当がないため「0」としています。
⑪ 外注費:下請業者への外注費を計上します。
⑫ うち人件費:経費のうち、現場監督など工事に従事した職員の給料などの金額を記載します。
⑬ 完成工事原価:4つの合計で、損益計算書の完成工事原価と一致します。
現場で発生した人件費は完成工事原価に、本社・事務所の人件費は販売費及び一般管理費に、というように、工事に係るものとそれ以外を区別して振り分けることがポイントです。
株主資本等変動計算書(様式第十七号)
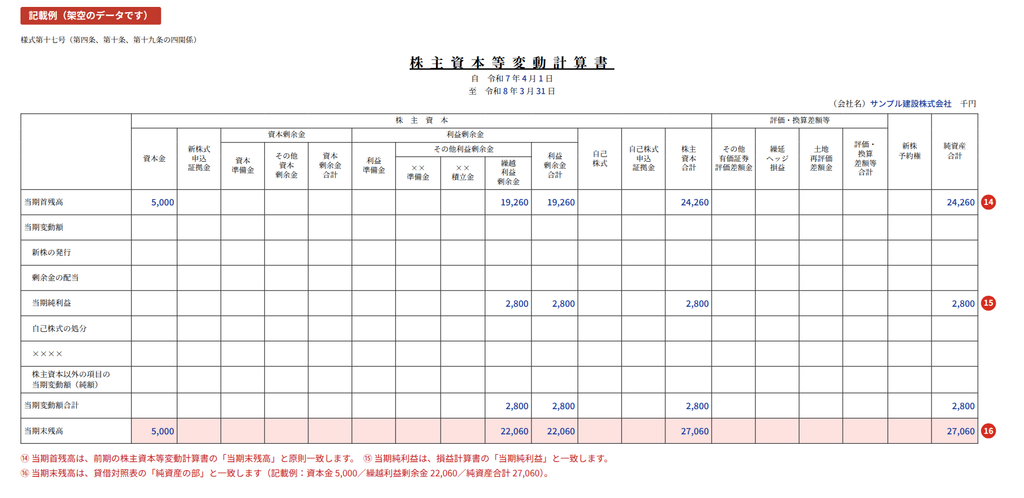
株主資本等変動計算書は、期首から期末までの純資産の動きを示す書類です。ほかの書類と次のように一致します。
- ⑭ 当期首残高:前期の株主資本等変動計算書の「当期末残高」と原則一致します。
- ⑮ 当期純利益:損益計算書の「当期純利益」と一致します。
- ⑯ 当期末残高:貸借対照表の「純資産の部」の内容と一致します。
期中に株主配当を行い、利益準備金を積み立てた場合は、「剰余金の配当」の行に配当額と利益準備金の積立額を記載します。
注記表(様式第十七号の二)
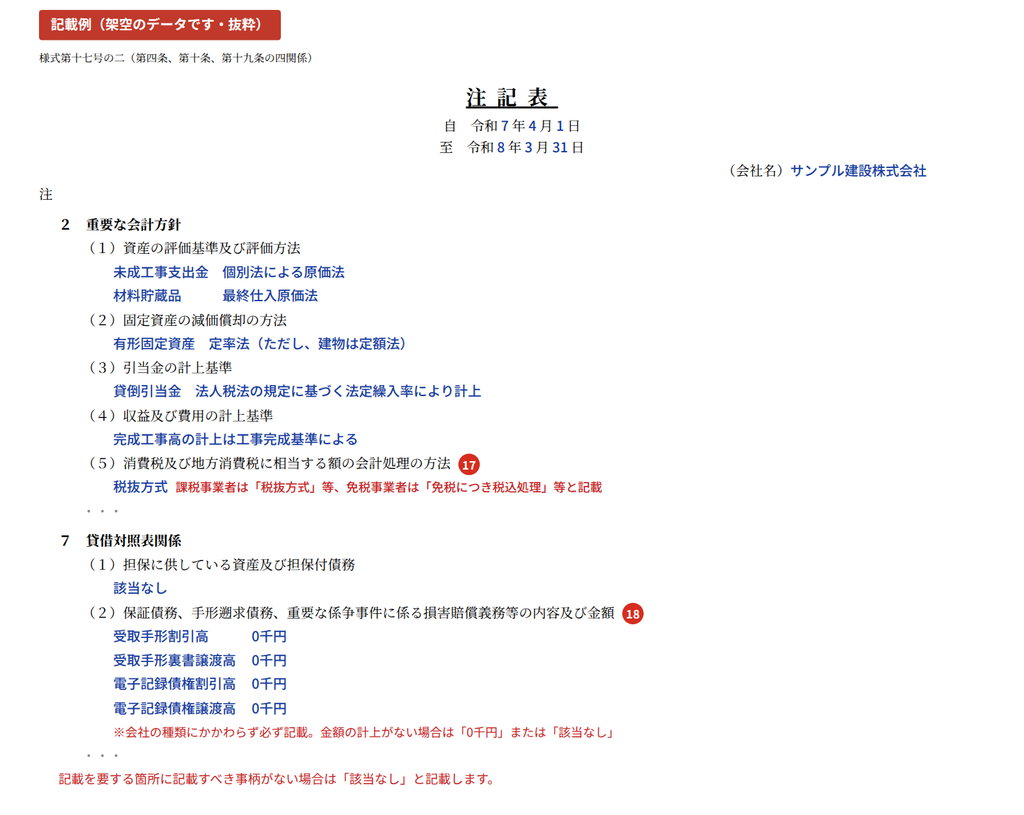
注記表は、会計方針や貸借対照表に関する補足事項などを記載する書類です。会社の種類(会計監査人設置会社、公開会社、株式譲渡制限会社、持分会社)によって、記載が必要な注記が異なります。記載を要する箇所に記載すべき事柄がない場合は「該当なし」と記載します。
⑰ 消費税等の会計処理の方法:課税事業者は「税抜方式」「消費税抜」「税抜処理」などと、免税事業者は「免税につき税込処理」などと記載します。
⑱ 受取手形割引高等:会社の種類にかかわらず、7 貸借対照表関係の(2)に「受取手形割引高」「受取手形裏書譲渡高」「電子記録債権割引高」「電子記録債権譲渡高」を必ず記載します。金額の計上がない場合は「0千円」または「該当なし」と記載します。
附属明細表(様式第十七号の三)
附属明細表は、資本金が1億円を超える、または貸借対照表の負債合計が200億円以上の株式会社のみ添付する書類です。記載例のような中小規模の会社では作成は不要です。
財務諸表どうし・ほかの書類との数字のつながり
| この数字が | この数字と一致 |
|---|---|
| 損益計算書の完成工事高 | 様式第三号の直前期の合計 |
| 損益計算書の完成工事原価 | 完成工事原価報告書の完成工事原価 |
| 損益計算書の当期純利益 | 株主資本等変動計算書の当期純利益 |
| 株主資本等変動計算書の当期末残高 | 貸借対照表の純資産の部 |
よくあるミス チェックリスト
- 完成工事高が様式第三号の直前期の合計と一致していない
- 建設業の売上と兼業事業の売上を分けていない
- 完成工事原価が完成工事原価報告書と一致していない
- 完成工事原価報告書の「うち人件費」「うち労務外注費」が抜けている
- 現場の人件費と本社の人件費の振り分けが誤っている
- 当期純利益が株主資本等変動計算書と一致していない
- 株主資本等変動計算書の当期末残高が貸借対照表の純資産の部と一致していない
- 注記表に受取手形割引高等の記載がない
- 注記表の消費税の会計処理が、実際の処理(税抜・税込)と合っていない
関連記事
建設業用財務諸表の作成はアドバンスリンク行政書士事務所へ
建設業用財務諸表は、貸借対照表・損益計算書・完成工事原価報告書・株主資本等変動計算書・注記表の数字がすべてつながっており、さらに工事経歴書や様式第三号とも整合している必要があります。毎年の決算変更届でも作成が必要な書類です。
アドバンスリンク行政書士事務所では、決算書からの建設業用財務諸表の作成をはじめ、大阪府知事の建設業許可の新規申請から決算変更届・各種変更届まで一貫してサポートしています。お気軽にご相談ください。
アドバンスリンク行政書士事務所
〒534-0023 大阪市都島区都島南通2-4-14 TSビル301号
TEL:06-7777-7821
このシリーズの記事一覧
第1部:新規許可申請(閲覧書類)
| No | 記事テーマ | 対象様式 | 手引き頁 |
|---|---|---|---|
| 1 | 【総論】大阪府の建設業許可申請に必要な書類一覧と綴じ方 | 申請区分別書類一覧・綴り方 | 3-2〜3-11 |
| 2 | 建設業許可申請書の書き方 | 様式第一号 | 3-12 |
| 3 | 役員等の一覧表の書き方 | 様式第一号 別紙一 | 3-13 |
| 4 | 営業所一覧表の書き方 | 別紙二(1) | 3-14 |
| 5 | 申請手数料とPOS納付用連絡票 | POS連絡票 | 3-15、3-43 |
| 6 | 工事経歴書の書き方 | 様式第二号 | 3-16 |
| 7 | 直前3年の工事施工金額の書き方 | 様式第三号 | 3-17 |
| 8 | 使用人数・誓約書の書き方 | 様式第四号・第六号 | 3-18、3-20 |
| 9 | 健康保険等の加入状況の書き方 | 様式第七号の三 | 3-19 |
| 10 | 建設業用財務諸表①貸借対照表 | 様式第十五号 | 3-21 |
| 11 | 建設業用財務諸表②損益計算書・注記表・附属明細表 | 様式第十六号〜十七号の三 | 3-22〜3-23 |
| 12 | 営業の沿革・主要取引金融機関名の書き方 | 様式第二十号・二十号の三 | 3-24〜3-25 |
第2部:新規許可申請(非閲覧書類)
| No | 記事テーマ | 対象様式 | 手引き頁 |
|---|---|---|---|
| 13 | 常勤役員等(経管)証明書の書き方 | 様式第七号 | 3-26〜3-27 |
| 14 | 常勤役員等+直接補佐者の証明書(ロ該当) | 様式第七号の二 | 3-28〜3-35 |
| 15 | 営業所技術者等証明書の書き方 | 様式第八号 | 3-36 |
| 16 | 実務経験証明書の書き方 | 様式第九号 | 3-37 |
| 17 | 指導監督的実務経験証明書(特定建設業) | 様式第十号 | 3-38 |
| 18 | 住所・生年月日に関する調書 | 様式第十二号・十三号 | 3-39〜3-40 |
| 19 | 営業所概要書の書き方 | 営業所概要書 | 3-41 |
| 20 | 委任状と窓口での本人確認 | 府規則様式第2号 | 3-42、6-35〜6-37 |
第3部:許可後の手続き
| No | 記事テーマ | 主な対象様式 | 変更届手引き頁 |
|---|---|---|---|
| 21 | 【総論】変更届の種類と提出期限(14日・30日・4か月)、郵送・投函BOX、綴り方 | ― | 0-2、1-1、5-1〜5-3 |
| 22 | 変更届の表紙の書き方 | 変更届表紙 | 1-2 |
| 23 | 【決算変更届①】必要書類一覧と表紙・変更届出書の書き方 | 決算変更届表紙、府規則様式第3号 | 4-1〜4-2 |
| 24 | 【決算変更届②】法人事業税納税証明書・事業報告書など添付書類の注意点 | 納税証明書、事業報告書 | 4-1 |
| 25 | 常勤役員等(経管)の変更届(イ該当) | 様式第22号の2、第7号 | 2-1〜2-7 |
| 26 | 常勤役員等+直接補佐者の変更届(ロ該当) | 様式第7号の2、第22号の3 | 2-8〜2-16 |
| 27 | 社会保険等の加入状況の変更届 | 様式第7号の3 | 2-29〜2-30 |
| 28 | 営業所技術者等の変更届(交代・追加・削除) | 様式第22号の2、第8号 ほか | 2-31〜2-41 |
| 29 | 令第3条の使用人(支店長等)の変更届 | 様式第22号の2 ほか | 2-42〜2-44 |
| 30 | 営業所の変更届(本店移転・支店新設) | 様式第22号の2 | 3-1〜3-6 |
| 31 | 商号・資本金の変更届 | 様式第22号の2 | 3-4〜3-5 |
| 32 | 役員等の変更届 | 様式第22号の2、別紙一 | 3-7、3-10 |
| 33 | 株主等の変更届 | 様式第22号の2 | 3-8〜3-11 |
| 34 | 廃業届(一部廃業・全部廃業) | 様式第22号の4 | 3-13〜3-15 |
| 35 | 建設業に係る訂正の届出書 | 府規則様式第4号 | 6-26〜6-27 |
- 【大阪府・記載例】No.10「建設業用財務諸表① 貸借対照表(様式第十五号)」の書き方」|新規申請を記入例付きでわかりやすく解説
- 【大阪府・記載例】No.7 直前3年の工事施工金額(様式第三号)の書き方」|新規申請を記入例付きでわかりやすく解説
この記事を書いた人

関連記事
-
 大阪の建設キャリアアップシステム(CCUS)登録代行|アドバンスリンク行政書士事務所
-
【大阪の建設業許可】鋼構造物工事業とは?工事の範囲・許可要件・専任技術者の資格を行政書士が徹底解説【鉄骨工事・橋梁・屋外広告塔も対象の指定建設業】
-
【大阪の建設業許可】29業種を一覧で完全解説!自分の工事はどの業種?許可が必要な工事内容を行政書士がわかりやすくまとめました
-
【大阪府・記載例】No.35「建設業に係る訂正の届出書」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.34「廃業届(一部廃業・全部廃業)」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.33「株主等の変更届」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】No.32「役員等の変更届」|新規申請を記入例付きでわかりやすく解説
-
【大阪府・記載例】31「商号・資本金の変更届(様式第22号の2)」|新規申請を記入例付きでわかりやすく解説